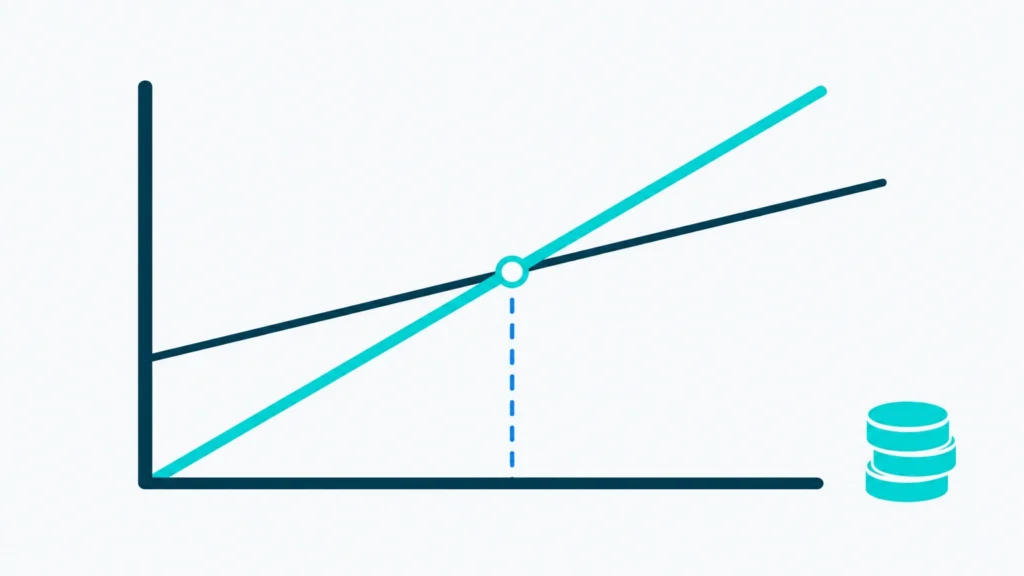
Der Break-Even-Point ist die Absatzmenge oder der Umsatz, bei dem ein Unternehmen weder Gewinn noch Verlust erzielt: Die Erlöse decken exakt die fixen und die variablen Kosten. Wer den Break-Even-Point berechnen will, benötigt nur eine kompakte Formel: Fixkosten geteilt durch den Deckungsbeitrag pro Stück. Ein Produkt mit 9.600 Euro Fixkosten im Monat und 48 Euro Deckungsbeitrag pro Stück erreicht die Gewinnschwelle bei genau 200 verkauften Einheiten.
Die Kennzahl beantwortet eine Kernfrage jeder Preis- und Absatzplanung: Ab welcher Menge trägt sich ein Produkt, ein Standort oder ein ganzes Unternehmen? Gründerinnen und Gründer benötigen den Wert für die Rentabilitätsvorschau im Businessplan, etablierte Unternehmen nutzen ihn für Preisentscheidungen, Rabattaktionen und Szenariorechnungen. Der Überblick erklärt die Definition, die Formeln für Menge und Umsatz, ein vollständiges Rechenbeispiel mit Ergebnistabelle sowie die Grenzen der Break-Even-Analyse bei Mehrproduktunternehmen und in der Liquiditätsplanung.
📌 Das Wichtigste in Kürze
- •Der Break-Even-Point (Gewinnschwelle) ist erreicht, wenn Umsatzerlöse und Gesamtkosten gleich hoch sind – das Betriebsergebnis beträgt dann genau 0 Euro.
- •Die Break-Even-Point Formel für die Menge lautet: Fixkosten ÷ (Verkaufspreis − variable Stückkosten).
- •Der Break-Even-Umsatz ergibt sich aus Fixkosten ÷ Deckungsbeitragsquote; bei 9.600 Euro Fixkosten und 60 Prozent Quote liegt er bei 16.000 Euro.
- •Eine Preissenkung um 10 Prozent erhöht im Rechenbeispiel die benötigte Absatzmenge um 20 Prozent – von 200 auf 240 Stück.
- •Die Break-Even-Analyse unterstellt konstante Preise und lineare Kosten und eignet sich deshalb vor allem für kurz- und mittelfristige Planungen.
Was ist der Break-Even-Point?
Der Break-Even-Point bezeichnet den Beschäftigungsgrad, bei dem der Umsatz einer Periode sämtliche Fixkosten und alle angefallenen variablen Kosten dieser Periode deckt. Das Gabler Wirtschaftslexikon nennt als gleichbedeutende Begriffe Gewinnschwelle, Nutzschwelle, Kostenschwelle, Deckungspunkt und „toter Punkt“. Unterhalb der Gewinnschwelle entsteht Verlust, oberhalb davon Gewinn.
Definition: Break-Even-Point
Der Break-Even-Point ist die Absatzmenge oder der Umsatz, bei dem die Summe aller Deckungsbeiträge exakt den Fixkosten entspricht. Jede zusätzlich verkaufte Einheit oberhalb dieser Schwelle erhöht den Gewinn um ihren Stückdeckungsbeitrag.
Fixkosten und variable Kosten als Grundlage
Wer den Break-Even-Point berechnen will, muss die Kosten zunächst in zwei Gruppen trennen. Fixkosten fallen unabhängig von der Absatzmenge an – typische Positionen sind Miete, Gehälter, Versicherungen und Abschreibungen. Variable Kosten steigen mit jeder produzierten oder verkauften Einheit, etwa Material, Wareneinsatz, Verpackung, Versand und Zahlungsgebühren.
Mischkosten erfordern eine rechnerische Aufteilung: Die Stromrechnung einer Produktionshalle enthält einen fixen Grundpreis und einen mengenabhängigen Arbeitspreis. Als Datenbasis für die Kostentrennung dienen die Kostenrechnung sowie die Gewinn- und Verlustrechnung aus dem Jahresabschluss. Die Qualität dieser Trennung bestimmt die Aussagekraft der Gewinnschwelle.
Break-Even-Point und Deckungsbeitrag im Zusammenhang
Der Deckungsbeitrag ist die zentrale Rechengröße für den Break-Even-Point. Er entspricht dem Verkaufspreis abzüglich der variablen Stückkosten und gibt an, welcher Betrag pro verkaufter Einheit zur Deckung der Fixkosten zur Verfügung steht. Eine ausführliche Erklärung inklusive Deckungsbeitrag I bis III bietet der Beitrag Deckungsbeitrag berechnen.
Die Gewinnschwelle ist erreicht, sobald die Summe aller Stückdeckungsbeiträge die Fixkosten vollständig abdeckt. Bei 48 Euro Deckungsbeitrag pro Stück und 9.600 Euro Fixkosten sind dafür exakt 200 verkaufte Einheiten notwendig – die 201. Einheit erwirtschaftet den ersten Gewinn von 48 Euro.
Break-Even-Point Formel: Menge und Umsatz
Für die Gewinnschwelle existieren zwei Varianten: die mengenmäßige Gewinnschwelle in Stück und die wertmäßige Gewinnschwelle in Euro. Beide Formeln beruhen laut der Begriffserläuterung zur Break-Even-Analyse im Gabler Wirtschaftslexikon auf denselben Annahmen: gleichbleibende Fixkosten, konstante Preise und variable Kosten, die proportional zum Umsatz verlaufen.
Break-Even-Menge: Gewinnschwelle in Stück
Die Break-Even-Menge gibt an, wie viele Einheiten ein Unternehmen verkaufen muss, um alle Kosten zu decken. Die Formel lautet: Break-Even-Menge = Fixkosten ÷ (Verkaufspreis − variable Stückkosten). Der Nenner entspricht dem Stückdeckungsbeitrag.
Ein Ergebnis mit Nachkommastellen wird auf die nächste ganze Einheit aufgerundet. Bei 9.600 Euro Fixkosten und 56 Euro Stückdeckungsbeitrag liegt die rechnerische Schwelle bei 171,4 Stück – die Gewinnzone beginnt damit erst ab der 172. verkauften Einheit.
Break-Even-Umsatz: Gewinnschwelle in Euro
Der Break-Even-Umsatz beziffert die Erlöshöhe, ab der ein Unternehmen Gewinn erzielt. Berechnet wird er als Break-Even-Umsatz = Fixkosten ÷ Deckungsbeitragsquote. Die Deckungsbeitragsquote ist der Anteil des Stückdeckungsbeitrags am Verkaufspreis, ausgedrückt in Prozent.
Die umsatzbezogene Variante eignet sich für Unternehmen mit breitem Sortiment, etwa Handelsbetriebe, Gastronomie oder Dienstleister mit Stundensätzen. Bei 9.600 Euro Fixkosten und einer Deckungsbeitragsquote von 60 Prozent liegt der Break-Even-Umsatz bei 16.000 Euro pro Monat.
Die wichtigsten Formeln der Break-Even-Analyse lassen sich in einer Übersicht zusammenfassen. Die Beispielwerte stammen aus dem Rechenbeispiel eines Online-Händlers mit 80 Euro Verkaufspreis, 32 Euro variablen Stückkosten und 9.600 Euro Fixkosten pro Monat.
Break-Even-Point berechnen: Beispiel Schritt für Schritt
Ein Online-Händler für Rucksäcke dient als durchgehendes Rechenbeispiel. Der Shop verkauft ein Modell zu 80 Euro netto, die variablen Kosten pro Stück betragen 32 Euro, die monatlichen Fixkosten 9.600 Euro. Die Zahlen sind fiktiv, die Rechenlogik gilt für jedes Einproduktunternehmen.
🔄 Break-Even-Point berechnen in vier Schritten
Kosten trennen
Fixkosten und variable Stückkosten erfassen
Deckungsbeitrag ermitteln
80 € − 32 € = 48 € pro Stück
Fixkosten teilen
9.600 € ÷ 48 € = 200 Stück
Ergebnis prüfen
200 × 80 € = 16.000 € Umsatz
Ausgangsdaten des Rechenbeispiels
Die Kostenstruktur des Rucksack-Shops umfasst drei variable und vier fixe Positionen. Die Zuordnung folgt der Frage, ob ein Kostenposten mit jeder zusätzlich verkauften Einheit steigt.
Die variablen Stückkosten summieren sich auf 32 Euro, die Fixkosten auf 9.600 Euro pro Monat. Daraus ergeben sich ein Stückdeckungsbeitrag von 48 Euro und eine Deckungsbeitragsquote von 60 Prozent.
Ergebnis: Break-Even-Point bei 200 Stück
Der Rucksack-Shop erreicht den Break-Even-Point bei 200 verkauften Einheiten pro Monat, was einem Umsatz von 16.000 Euro entspricht. Bei dieser Menge stehen den 16.000 Euro Erlösen exakt 6.400 Euro variable Kosten und 9.600 Euro Fixkosten gegenüber.
Break-Even-Menge im Beispiel
200 Stück
9.600 € Fixkosten ÷ 48 € Deckungsbeitrag pro Stück
Das Betriebsergebnis verändert sich linear mit der Absatzmenge. Jede Einheit oberhalb von 200 Stück verbessert das Ergebnis des Rucksack-Shops um 48 Euro, jede Einheit darunter verschlechtert es um denselben Betrag.
Break-Even-Analyse: Kennzahlen für die Praxis
Die Break-Even-Analyse geht über die reine Gewinnschwelle hinaus und beziffert Risikopuffer, die Wirkung von Preis- und Kostenänderungen sowie die notwendige Menge für ein Gewinnziel. Das Gabler Wirtschaftslexikon ordnet sie als Entscheidungshilfe für das Management ein.
Sicherheitsspanne: Abstand zum Break-Even-Point
Die Sicherheitsspanne misst, um wie viel Prozent der geplante Absatz sinken darf, bevor ein Unternehmen in die Verlustzone rutscht. Plant der Rucksack-Shop 260 Verkäufe pro Monat, liegt die Sicherheitsspanne bei (260 − 200) ÷ 260 = 23,1 Prozent. Ein Absatzrückgang um bis zu 60 Stück bleibt damit ohne Verlust.
Preissenkung und Kostensteigerung: Wirkung auf die Gewinnschwelle
Preisänderungen verschieben die Gewinnschwelle überproportional. Senkt der Rucksack-Shop den Preis um 10 Prozent auf 72 Euro, fällt der Stückdeckungsbeitrag von 48 auf 40 Euro – ein Rückgang um 16,7 Prozent. Die benötigte Absatzmenge steigt dadurch von 200 auf 240 Stück, also um 20 Prozent.
Vier Szenarien auf Basis von 80 Euro Preis, 32 Euro variablen Stückkosten und 9.600 Euro Fixkosten zeigen die Verschiebung der Gewinnschwelle:
- Preiserhöhung auf 88 Euro: Stückdeckungsbeitrag 56 Euro, Gewinnschwelle bei 172 Stück
- Preissenkung auf 72 Euro: Stückdeckungsbeitrag 40 Euro, Gewinnschwelle bei 240 Stück
- Anstieg der variablen Kosten auf 36 Euro: Stückdeckungsbeitrag 44 Euro, Gewinnschwelle bei 219 Stück
- Anstieg der Fixkosten auf 10.800 Euro: Stückdeckungsbeitrag 48 Euro, Gewinnschwelle bei 225 Stück
Rabatte wirken stärker auf die Gewinnschwelle als auf den Preis, weil die variablen Stückkosten unverändert bleiben. Ein Preisnachlass von 10 Prozent erfordert bei einer Deckungsbeitragsquote von 60 Prozent ein Absatzplus von 20 Prozent, um das bisherige Ergebnis zu halten.
Zielgewinn: Absatzmenge oberhalb der Gewinnschwelle
Die Break-Even-Formel lässt sich um einen Zielgewinn erweitern. Dazu wird der gewünschte Gewinn zu den Fixkosten addiert und die Summe durch den Stückdeckungsbeitrag geteilt. Für einen Monatsgewinn von 2.400 Euro benötigt der Rucksack-Shop (9.600 + 2.400) ÷ 48 = 250 verkaufte Einheiten.
Break-Even-Point im Businessplan
Für Gründungen ist der Break-Even-Point fester Bestandteil der Finanzplanung. Das Existenzgründungsportal des Bundeswirtschaftsministeriums empfiehlt eine Rentabilitätsvorschau über drei Geschäftsjahre und stuft das dritte Jahr als besonders kritisch ein. Der Monat, ab dem die Erlöse erstmals die Kosten übersteigen, ist darin eine zentrale Planungsgröße.
Beim Gründungszuschuss der Agentur für Arbeit verlangt § 93 SGB III den Nachweis der Tragfähigkeit durch die Stellungnahme einer fachkundigen Stelle. Die Gründerplattform von Bundeswirtschaftsministerium und KfW weist darauf hin, dass dafür ein Businessplan inklusive Finanzaufstellung und Rentabilitätsvorschau erforderlich ist.
Bei Einzelunternehmen und Personengesellschaften gehört der kalkulatorische Unternehmerlohn in die Fixkosten der Break-Even-Berechnung. Ohne diesen Posten weist die Rechnung eine Gewinnschwelle aus, bei der zwar alle Betriebskosten gedeckt sind, aber kein Einkommen für den Lebensunterhalt der Inhaberin oder des Inhabers entsteht.
Grenzen des Break-Even-Points
Der Break-Even-Point ist ein Planungsmodell mit vereinfachenden Annahmen. Konstante Verkaufspreise, linear verlaufende variable Kosten und unveränderte Fixkosten gelten in der Realität nur innerhalb bestimmter Mengenbereiche – etwa bis zur Kapazitätsgrenze eines Lagers oder einer Maschine. Ab dieser Grenze springen die Fixkosten, und die Gewinnschwelle muss neu berechnet werden.
✅ Stärken der Break-Even-Analyse
Was die Kennzahl leistet
- +Mit drei Eingangswerten berechenbar
- +Zeigt Mindestabsatz für Kostendeckung
- +Basis für Preis- und Rabattplanung
- +Grundlage für Gespräche mit Banken
⚠️ Schwächen der Break-Even-Analyse
Wo das Modell vereinfacht
- −Unterstellt konstante Verkaufspreise
- −Variable Kosten selten exakt linear
- −Mehrproduktfall nur mit Annahmen
- −Keine Aussage über die Liquidität
Break-Even-Point bei mehreren Produkten
In Unternehmen mit mehreren Produkten führt eine Vielzahl von Mengenkombinationen zur Gewinnschwelle, eine eindeutige Break-Even-Menge existiert dort nicht. Die Praxis rechnet deshalb mit dem Break-Even-Umsatz und einer durchschnittlichen Deckungsbeitragsquote. Diese Methode setzt laut Gabler eine konstante Zusammensetzung des Umsatzes voraus.
Ein Café mit 13.000 Euro monatlichen Fixkosten erzielt mit Getränken eine Deckungsbeitragsquote von 75 Prozent und mit Speisen von 55 Prozent. Bei einem Umsatzanteil von je 50 Prozent liegt die durchschnittliche Quote bei 65 Prozent und der Break-Even-Umsatz bei 20.000 Euro. Verschiebt sich der Mix auf 30 Prozent Getränke und 70 Prozent Speisen, sinkt die Quote auf 61 Prozent und der Break-Even-Umsatz steigt auf 21.311 Euro.
Cash-Break-Even: Gewinnschwelle für die Liquidität
Die klassische Gewinnschwelle enthält auch Kosten, die nicht zu Auszahlungen führen, insbesondere Abschreibungen. Der Cash-Break-Even zieht diese nicht zahlungswirksamen Kosten von den Fixkosten ab und zeigt, ab welcher Menge die laufenden Einzahlungen die Auszahlungen decken. Im Rucksack-Beispiel mit 400 Euro monatlichen Abschreibungen liegt der Cash-Break-Even bei (9.600 − 400) ÷ 48 = 191,7, also bei 192 Stück.
Gewinnschwelle ersetzt keine Liquiditätsplanung
Ein Unternehmen oberhalb der Gewinnschwelle kann trotzdem zahlungsunfähig werden, wenn Kunden mit 30 oder 60 Tagen Zahlungsziel bezahlen, Lieferanten und Gehälter aber sofort fällig sind. Für die Zahlungsfähigkeit ist ein separater Liquiditätsplan erforderlich; Instrumente wie Factoring verkürzen den Abstand zwischen Rechnungsstellung und Zahlungseingang.
Häufig gestellte Fragen zum Break-Even-Point
🎯 Fazit
Der Break-Even-Point zeigt mit drei Eingangsgrößen – Fixkosten, Verkaufspreis und variable Stückkosten –, ab welcher Menge oder welchem Umsatz ein Unternehmen Gewinn erzielt. Die Formel Fixkosten ÷ Stückdeckungsbeitrag liefert die Gewinnschwelle in Stück, Fixkosten ÷ Deckungsbeitragsquote die Gewinnschwelle in Euro. Für belastbare Ergebnisse sind eine saubere Trennung fixer und variabler Kosten, die Berücksichtigung des Unternehmerlohns und ein Abgleich mit der Liquiditätsplanung entscheidend. Szenariorechnungen mit veränderten Preisen und Kosten machen sichtbar, wie empfindlich die Gewinnschwelle reagiert: Im Rechenbeispiel erfordert ein Preisnachlass von 10 Prozent bereits 20 Prozent mehr Absatz. Für Gründung, Preisgestaltung und Sortimentsentscheidungen ist der Break-Even-Point damit eine Kernkennzahl der Kostenrechnung.
Quellenverzeichnis
Offizielle Quellen
Existenzgründungsportal (BMWE) – Rentabilitätsvorschau
Gründerplattform (BMWE und KfW) – Rentabilitätsvorschau erstellen
https://gruenderplattform.de/unternehmen-gruenden/rentabilitaetsvorschau-erstellen
Gesetze im Internet – § 93 SGB III Gründungszuschuss
Fachlexika
Gabler Wirtschaftslexikon – Break-Even-Analyse
https://wirtschaftslexikon.gabler.de/definition/break-even-analyse-31893
Gabler Wirtschaftslexikon – Break-Even-Point
https://wirtschaftslexikon.gabler.de/definition/break-even-point-27541