Factoring ist der laufende Verkauf offener Forderungen an einen Finanzdienstleister, der den Rechnungsbetrag sofort auszahlt und im Regelfall auch das Ausfallrisiko übernimmt. Der deutsche Markt erreichte 2025 ein Volumen von 423,5 Milliarden Euro, ein Plus von 6,2 Prozent gegenüber dem Vorjahr (Deutscher Factoring-Verband). Rund 112.000 Unternehmen nutzen das Instrument.
Der wirtschaftliche Kern ist nicht der Zinsvorteil, sondern der Zeitgewinn: Statt 30 bis 60 Tage auf Zahlungseingänge zu warten, steht das Geld binnen ein bis zwei Arbeitstagen zur Verfügung. Ob sich das rechnet, entscheidet die Gegenüberstellung der Kosten mit dem Nutzen aus Skontoausnutzung, entfallenem Mahnwesen und geringerem Ausfallrisiko. Der folgende Überblick ordnet Varianten, rechnet die Kosten an einem Beispiel durch und zeigt, warum Heilberufe einer Sonderregel unterliegen.
📌 Das Wichtigste in Kürze
- •Factoring bedeutet den laufenden Ankauf von Forderungen, gesetzlich definiert in § 1 Absatz 1a KWG.
- •Beim echten Forderungsverkauf trägt der Factor das Ausfallrisiko, beim unechten bleibt es beim Verkäufer.
- •Die Gebühr liegt bei 0,3 bis 2,5 Prozent vom Umsatz, der Zins bei 3,5 bis 6,0 Prozent auf den bevorschussten Betrag.
- •Die Factoring-Quote, gemessen am Bruttoinlandsprodukt, erreichte 2025 in Deutschland 9,5 Prozent.
- •Bei Ärzten und Zahnärzten ist die Abtretung ohne informierte Einwilligung des Patienten nichtig.
Factoring-Umsatz in Deutschland
423,5 Mrd. €
Geschäftsjahr 2025, plus 6,2 Prozent gegenüber dem Vorjahr
Was ist Factoring? Definition und Rechtsgrundlage
Rechtlich handelt es sich um eine Forderungsabtretung nach § 398 BGB, kombiniert mit einem Kaufvertrag über die Forderung. Das Kreditwesengesetz definiert die Tätigkeit in § 1 Absatz 1a Satz 2 Nummer 9 KWG als „den laufenden Ankauf von Forderungen auf der Grundlage von Rahmenverträgen mit oder ohne Rückgriff“. Entscheidend ist das Merkmal „laufend“: Der einmalige Verkauf einer einzelnen Forderung fällt nicht darunter.
Definition: Factoring
Laufender Ankauf von Geldforderungen aus Lieferungen und Leistungen durch einen Factor gegen sofortige Auszahlung eines Vorschusses, üblicherweise 80 bis 90 Prozent des Rechnungsbetrags, verbunden mit der Übernahme von Debitorenmanagement und – beim echten Forderungsverkauf – des Ausfallrisikos.
Die drei Funktionen des Factorings
Jeder Vertrag kombiniert bis zu drei Leistungen, die sich einzeln bepreisen lassen. Die Finanzierungsfunktion liefert Liquidität vor Fälligkeit, die Delkrederefunktion überträgt das Ausfallrisiko auf den Factor, und die Dienstleistungsfunktion umfasst Debitorenbuchhaltung, Bonitätsüberwachung und Mahnwesen. Welche Funktionen enthalten sind, bestimmt sowohl den Preis als auch die bilanzielle Behandlung.
Erlaubnispflicht der Anbieter
Wer Factoring gewerbsmäßig betreibt, benötigt eine Erlaubnis der Bundesanstalt für Finanzdienstleistungsaufsicht nach § 32 KWG und unterliegt deren laufender Aufsicht. Dem Branchenverband gehörten 2025 47 Mitgliedsunternehmen mit rund 6.600 Beschäftigten an. Die Erlaubnispflicht ist ein praktisches Prüfkriterium bei der Anbieterauswahl: Wer keine BaFin-Zulassung nachweisen kann, darf das Geschäft nicht betreiben.
Echtes und unechtes Factoring im Vergleich
Der Unterschied liegt allein beim Ausfallrisiko und entscheidet über die bilanzielle Wirkung. Beim echten Factoring geht das Delkredererisiko auf den Factor über, die Forderung verlässt die Bilanz und die Eigenkapitalquote steigt. Beim unechten Modell bleibt das Risiko beim Verkäufer, wirtschaftlich handelt es sich um ein besichertes Darlehen, und die Forderung bleibt aktiviert. In Deutschland dominiert die echte Variante.
Reverse Factoring als Sonderform
Beim Reverse-Modell geht die Initiative vom Einkäufer aus, nicht vom Lieferanten. Das abnehmende Unternehmen stellt seinen Lieferanten eine Finanzierungsplattform bereit, über die diese ihre Rechnungen sofort bezahlt bekommen, während der Abnehmer das vereinbarte Zahlungsziel behält. Der Nutzen liegt auf beiden Seiten: gesicherte Lieferketten für den Einkäufer, planbare Liquidität für die Lieferanten.
Abgrenzung zu Inkasso und Forfaitierung
Inkasso und Forfaitierung werden häufig verwechselt, unterscheiden sich aber klar. Ein Inkassodienstleister treibt bereits überfällige Forderungen ein und kauft sie in der Regel nicht an, das Risiko bleibt beim Gläubiger. Die Forfaitierung bezeichnet den Ankauf einzelner, meist langfristiger Exportforderungen ohne Rückgriff und ist damit ein Einzelgeschäft ohne Rahmenvertrag. Der laufende Forderungsankauf setzt dagegen vor Fälligkeit an und erfasst sämtliche Forderungen gegenüber freigegebenen Debitoren.
Ablauf: von der Rechnung zur Auszahlung
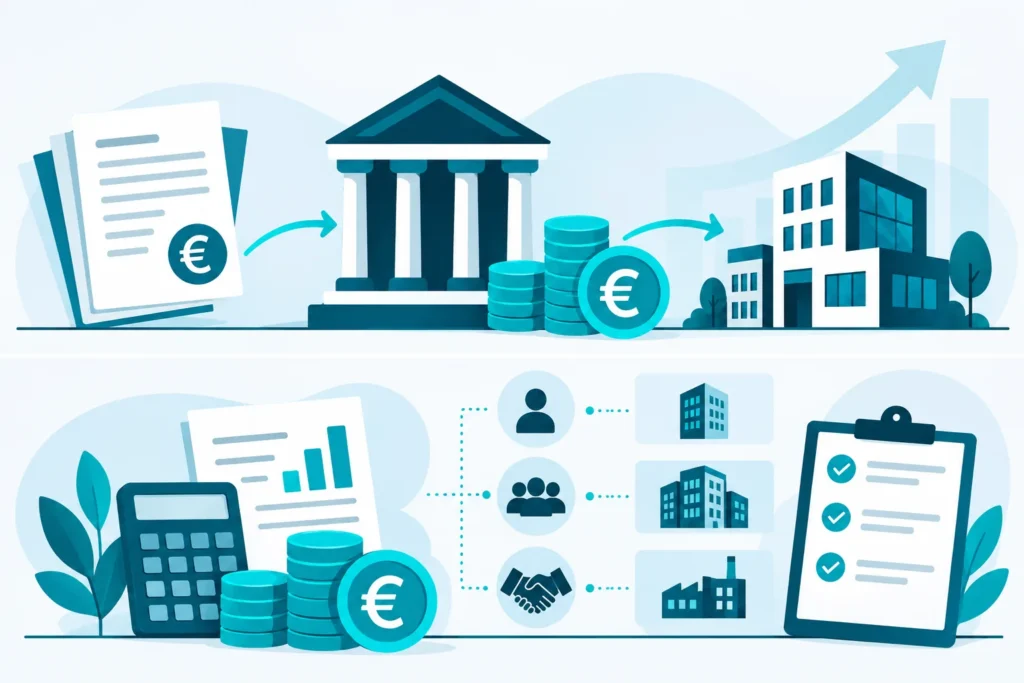
Der laufende Betrieb folgt einem festen Vierschritt, nachdem Rahmenvertrag und Debitorenlimits einmalig eingerichtet wurden. Die Auszahlung des Vorschusses erfolgt bei etablierten Anbietern binnen 24 bis 48 Stunden nach Rechnungsübermittlung, der Restbetrag nach Zahlungseingang beim Factor.
🔄 Der Ablauf Schritt für Schritt
Rechnung stellen
Leistung erbracht, Rechnung an Kunde und Factor übermittelt
Vorschuss erhalten
80 bis 90 Prozent binnen 24 bis 48 Stunden
Kunde zahlt
Zahlung geht an den Factor, Mahnwesen liegt dort
Restzahlung
Sperrbetrag abzüglich Gebühren wird ausgekehrt
Welche Unternehmen infrage kommen
Angekauft werden ausschließlich Forderungen aus dem B2B-Geschäft gegenüber gewerblichen Abnehmern, bei vollständig erbrachter und unstrittiger Leistung. Ausgeschlossen bleiben regelmäßig Abschlagsrechnungen im Bauhauptgewerbe, Forderungen mit vereinbarten Gegenrechten sowie Geschäfte mit Privatkunden. Die Mindestjahresumsätze der Anbieter beginnen je nach Zielgruppe bei 100.000 Euro, im Standardgeschäft eher bei einer Million Euro. Je breiter der Debitorenstamm gestreut ist, desto günstiger fällt die Konditionierung aus, weil das Klumpenrisiko sinkt.
Der wirtschaftliche Hebel ergibt sich aus der Kapitalbindung. Bei einem Jahresumsatz von zehn Millionen Euro und 60 Tagen durchschnittlicher Forderungslaufzeit sind dauerhaft rund 1,67 Millionen Euro im Forderungsbestand gebunden. Sinkt die Laufzeit rechnerisch auf zwei Tage, werden davon etwa 1,61 Millionen Euro frei – Mittel, die weder als Kontokorrent aufgenommen noch verzinst werden müssen.
Was Factoring kostet
Der Preis setzt sich aus drei Komponenten mit unterschiedlichen Bezugsgrößen zusammen, was den Vergleich zwischen Angeboten erschwert. Die Gebühr bezieht sich auf den gesamten angekauften Umsatz, der Zins dagegen nur auf den tatsächlich bevorschussten Betrag und nur für die tatsächliche Vorfinanzierungsdauer. Ein Angebot mit niedriger Gebühr und hohem Zins kann bei langen Zahlungszielen teurer sein als der umgekehrte Fall.
Rechenbeispiel für eine Million Euro Umsatz
Angenommen werden ein Jahresumsatz von 1.000.000 Euro, ein Vorschuss von 90 Prozent, ein durchschnittliches Zahlungsziel von 30 Tagen und 40 Debitoren. Die durchschnittlich gebundene Vorfinanzierung beträgt damit 75.000 Euro, nicht 900.000 Euro – ein Punkt, der in Angebotsvergleichen häufig übersehen wird.
Gegenzurechnen sind die Einsparungen. Wer mit dem gewonnenen Spielraum bei Lieferanten Skonto zieht, holt bei 2 Prozent Skonto auf einen Einkaufswert von 600.000 Euro bereits 12.000 Euro herein. Hinzu kommen entfallende Mahnkosten und ersparte Forderungsausfälle. Die Höhe des Zinssatzes hängt dabei unmittelbar am Geldmarkt, weshalb sich die Kosten mit dem Leitzins der EZB verschieben.
✅ Vorteile
Beim echten Verfahren mit Vollservice
- +Liquidität binnen 24 bis 48 Stunden
- +Ausfallrisiko geht auf den Factor
- +Bilanzverkürzung hebt die EK-Quote
- +Mahnwesen entfällt weitgehend
⚠️ Nachteile
Was gegen den Einsatz sprechen kann
- −Kosten liegen über dem Bankkredit
- −Debitoren erfahren von der Abtretung
- −Mindestumsatz schließt Kleine aus
- −Nicht jede Branche wird angekauft
Factoring im Gesundheitswesen: Sonderfall Schweigepflicht
Bei Ärzten, Zahnärzten und anderen Heilberufen ist die Forderungsabtretung ohne wirksame Einwilligung des Patienten nichtig. Grund ist die ärztliche Schweigepflicht nach § 203 StGB, die mit Freiheitsstrafe bis zu einem Jahr oder Geldstrafe bewehrt ist. Das Grundsatzurteil stammt aus dem Jahr 1991: Der Bundesgerichtshof erklärte die Abtretung einer zahnärztlichen Honorarforderung an eine Verrechnungsstelle für nichtig, weil der Patient der Weitergabe seiner Behandlungsdaten nicht zugestimmt hatte (Az. VIII ZR 296/90). Die Entscheidung erfasst alle Berufsgruppen des § 203 StGB, also auch Tierärzte, Apotheker und psychologische Psychotherapeuten.
Anforderungen an die Einwilligung
Eine bloße Unterschrift unter eine Formularklausel genügt nicht. Nach dem BGH-Urteil vom 10. Oktober 2013 (Az. III ZR 325/12) muss der Patient eine zutreffende Vorstellung davon haben, worin er einwilligt. Dazu gehören Anlass und Zielsetzung der Abtretung, die Benennung der Personen, die von der Schweigepflicht entbunden werden, sowie Art und Umfang der Einschaltung Dritter. Fehlt eine dieser Angaben, bleibt die Abtretung angreifbar.
Unwirksame Abtretung trifft die Praxis doppelt
Ist die Abtretung nichtig, kann der Factor die Forderung nicht durchsetzen – und die Weitergabe der Behandlungsdaten erfüllt zugleich den Tatbestand des § 203 StGB. Die Bundesärztekammer empfiehlt deshalb eine gesonderte, schriftlich dokumentierte Abtretungs- und Schweigepflichtentbindungserklärung statt einer Klausel in den allgemeinen Behandlungsbedingungen.
Branchenspezifische Abrechnungsdienstleister
Für Heilberufe hat sich deshalb ein eigener Anbietermarkt herausgebildet, der Forderungsankauf und Abrechnung kombiniert und die rechtssichere Einwilligungsdokumentation mitliefert. Für Mund-Kiefer-Gesichtschirurgen übernehmen spezialisierte Dienstleister die komplette MKG Abrechnung einschließlich Ausfallschutz und Ratenzahlungsangeboten für Patienten. Der Unterschied zum klassischen Forderungsankauf liegt in der Leistungstiefe: Neben dem Forderungsankauf erfolgt auch die Erstellung der Liquidation nach der Gebührenordnung.
Die gleiche Digitalisierungslogik greift bei der Rechnungsstellung selbst. Wer den Belegfluss ohnehin auf strukturierte Formate umstellt, wie es das Beispiel zur E-Rechnung zeigt, senkt die Übergabekosten an den Factor spürbar. Mittelbar zahlt das auf das gesamte Kostenmanagement im Unternehmen ein.
Häufig gestellte Fragen
🎯 Fazit
Factoring rechnet sich dort, wo lange Zahlungsziele auf dünne Liquiditätsdecke treffen, nicht als billigste Finanzierungsform. Bei Gesamtkosten zwischen 0,8 und 3,7 Prozent vom Umsatz liegt der Preis über dem Kontokorrent, dafür entfallen Ausfallrisiko und Mahnwesen und die Eigenkapitalquote steigt durch die Bilanzverkürzung. Beim Angebotsvergleich zählt nicht die niedrigste Gebühr, sondern die Gesamtkostenquote inklusive Zins auf die tatsächliche Vorfinanzierungsdauer. Heilberufe prüfen vorab die Einwilligungsdokumentation: Ohne wirksame Entbindung von der Schweigepflicht ist die Abtretung nichtig.
Quellenverzeichnis
Gesetze
§ 1 KWG – Factoring als Finanzdienstleistung
§ 32 KWG – Erlaubnispflicht
§ 398 BGB – Abtretung einer Forderung
§ 203 StGB – Verletzung von Privatgeheimnissen
Verbände, Aufsicht und Marktdaten
Deutscher Factoring-Verband – Marktzahlen 2025
https://www.factoring.de/presse-und-markt/pressemitteilungen
Bundesärztekammer – Abtretung ärztlicher Honorarforderungen
BaFin – Merkblatt zum Tatbestand des Factorings
https://www.bafin.de/DE/Aufsicht/FinTech/Geschaeftsmodelle/Factoring/factoring_node.html
Factoring Mittelstand – Kostenbestandteile und Spannen